※本記事には広告・アフィリエイトリンクを含む場合があります。紹介するサービスは、入金力ラボの編集方針に基づき、読者の判断材料になるものを掲載しています。
「毎月の生活費が平均と比べて高いのか低いのか分からない」「他の年収400万円台の人はどのくらい生活費をかけているのか知りたい」「生活費が高いのかどうか判断して、改善すべきかを決めたい」
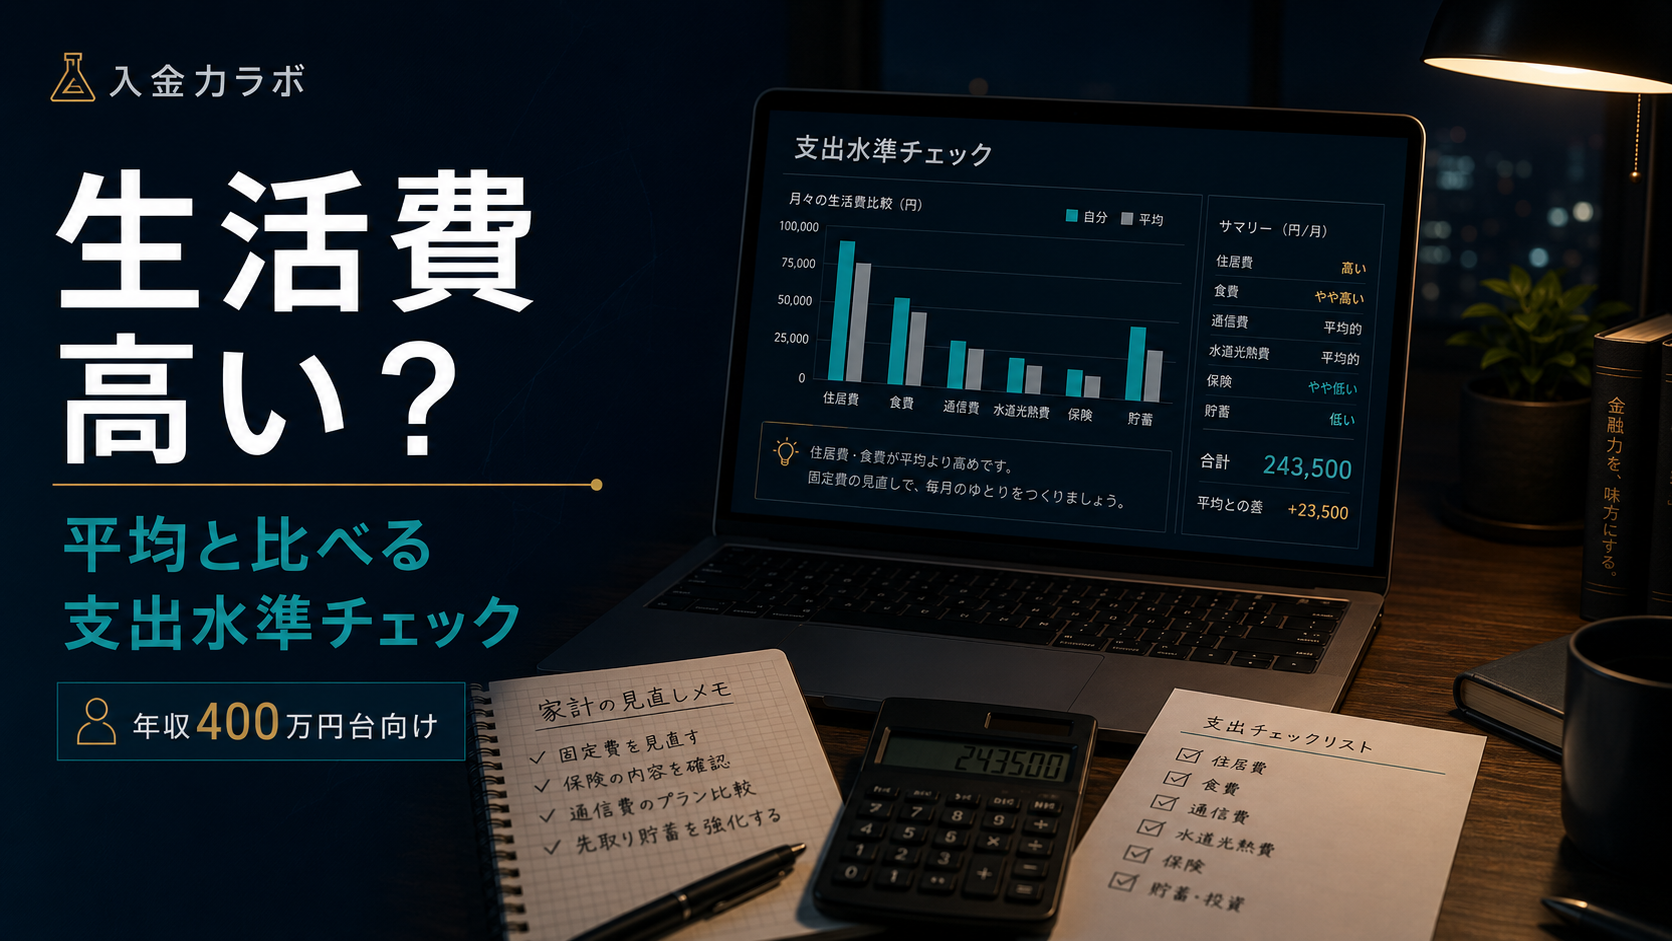
「生活費が高いかどうか」を客観的に知ることは、家計改善の第一歩です。この記事では、年収400万円台の生活費の平均データと、支出水準を自己チェックする方法を解説します。
この記事でわかること
- 年収400万円台・単身世帯と夫婦世帯の生活費平均
- 主な費目(食費・住居費・通信費)ごとの目安比較
- 「生活費が高い」と判断できる基準
- 生活費が平均より高い場合にどこを見直すか
- 平均と比べることよりも大切な「自分の家計の構造」の把握
結論:「平均と比べる」より「手取りに対する比率」でチェックする方が有効。固定費が手取りの55〜60%を超えていれば積立の余裕がない状態
先に結論をお伝えします。
生活費の平均と自分の支出を比べることには一定の参考価値があります。しかし、地域・家族構成・生活スタイルによって平均から大きくずれることがあるため、「平均と比べる」より「手取りに対する比率でチェックする」方が自分の家計の問題点を把握しやすいです。 固定費(家賃・通信費・保険料等)が手取りの55〜60%を超えている場合は、積立に回せる余剰がほぼない状態です。
年収400万円台の生活費の平均
総務省「家計調査(2023年)」などのデータを参考にすると、単身世帯(勤労者世帯)の月次支出の目安は以下のとおりです(地域・年齢・家族構成によって異なります)。
単身勤労者世帯の月次支出の目安
| 費目 | 月次支出の目安 | 備考 |
|---|---|---|
| 食費 | 約3.5〜4.5万円 | 外食込み |
| 住居費(家賃等) | 約3〜8万円 | 地域差大 |
| 光熱費 | 約1〜1.5万円 | 季節変動あり |
| 通信費 | 約5000〜1.5万円 | キャリア差大 |
| 保険料 | 約5000〜2万円 | 加入内容差大 |
| 交通費 | 約5000〜1.5万円 | 通勤方法によって異なる |
| 交際費・娯楽 | 約1〜2.5万円 | — |
| 被服・日用品 | 約1〜1.5万円 | — |
| その他 | 約5000〜1万円 | — |
| 合計(参考) | 約15〜20万円以上 | 住居費により大きく変動 |
この目安に「手取り月収 − 合計生活費 = 積立可能額」を当てはめて、積立に回せる余剰を確認してください。
夫婦2人世帯の月次支出の目安
夫婦2人世帯(子なし・共働き)では月の生活費は25〜35万円程度になることが多いです。この場合、2人の手取り合計に対して積立に回せる余剰をチェックする必要があります。
「入金力とは何か」では、入金力(毎月NISAに回せるお金)を世帯単位で考える視点を解説しています。
費目別・平均と比べるチェック表
各費目について「平均的な水準」と「見直しが必要な水準」を整理します。
通信費(スマホ・Wi-Fi)
| 水準 | 月額 | 判断 |
|---|---|---|
| 適正 | 3000〜8000円 | 格安SIM利用中 |
| やや高め | 8000〜1.2万円 | 見直し検討 |
| 高い(要見直し) | 1.5万円以上 | 大手キャリア未見直し |
大手キャリア(ドコモ・au・ソフトバンク)を利用している場合、スマホ代だけで月1万円以上になることがあります。格安SIMへの乗り換えで月3000〜6000円程度に削減できるケースが多いです。
食費(外食・テイクアウト含む)
| 水準 | 月額(単身) | 判断 |
|---|---|---|
| 低め | 2万円以下 | 自炊中心・食費以外に影響も |
| 適正 | 2.5〜4万円 | 自炊+外食バランス |
| 高め | 4.5万円以上 | 外食・コンビニ中心 |
食費が高い場合、外食・デリバリーの頻度を確認することをおすすめします。完全に外食をやめる必要はありませんが、「週末自炊・平日弁当」などの一部改善で食費を月5000〜1万円削減できることがあります。
保険料
| 水準 | 月額 | 判断 |
|---|---|---|
| 適正(独身・健康) | 5000円以下 | 最低限の保障 |
| 検討が必要 | 5000〜1.5万円 | 内容を確認 |
| 要見直し | 1.5万円以上 | 過剰な保障・重複の可能性 |
保険料が月1.5万円以上の場合、複数の保険が重複していたり、不要な特約が付いていたりする可能性があります。保険証券を確認し、本当に必要な保障だけ残すことを検討してください。
「生活費が高い」と判断できる基準
平均との比較より、以下の基準で判断することをおすすめします。
基準1:固定費が手取りの55%を超えている
家賃・通信費・保険料・光熱費・サブスクリプション等の固定費の合計が、手取り月収の55%を超えている場合は積立の余裕がほぼありません。手取り23万円なら月12.65万円が上限です。
基準2:月の余剰(積立可能額)が手取りの8%未満
手取り月収の8%未満しか積立に回せない場合(手取り23万円なら月1.84万円未満)、生活費が高すぎる状態です。
基準3:毎月ボーナスで生活費を補填している
月次収支が赤字でボーナスで補填しているなら、明らかに生活費が高すぎます。
生活費が平均より高い場合にどこを見直すか
生活費が高いと判断できた場合、以下の優先順位で見直してください。
優先度1:通信費(最も即効性が高い)
格安SIMへの乗り換えで月5000〜8000円の削減が可能です。手続きは数時間で完了し、翌月から効果が継続します。
優先度2:使っていないサブスクリプション
月1000〜2000円のサブスクが複数あると合計で月5000〜1万円になることがあります。使用頻度を確認してまとめて解約することをおすすめします。
優先度3:保険料の見直し
不要な特約・重複保障を整理することで月5000〜1万円の削減が見込めます。独立系FPへの相談も選択肢です。
優先度4:食費の見直し(緩やかに)
食費は急激に削減しようとすると生活の質が下がり継続が難しくなります。外食の1回を自炊に置き換えるなど、緩やかな改善から始めることをおすすめします。
「食費を減らさずに家計を改善する方法」では、食費を大幅に削減しなくても家計を改善する方法を解説しています。
平均と比べることより大切なこと
生活費の平均はあくまで参考値です。「平均より安い」からといって安心するのも、「平均より高い」からといって焦るのも、どちらも正確ではありません。
最も大切なことは、「自分の家計で、毎月いくらが積立(入金力)に回せているか」です。
入金力が確保できているかどうかの確認
- 毎月のNISA積立が安定して継続できているか
- 生活防衛資金(手取り6か月分)が積み上がっているか
- 固定費削減の余地がまだあるか
この3点が確認できれば、平均より生活費が多少高くても問題ありません。逆に、平均より生活費が低くても積立ができていない場合は、仕組みに問題がある可能性があります。
「入金力を上げる方法」では、生活費を無理に削るのではなく、固定費の最適化と先取り積立の仕組み化で入金力を高める方法を解説しています。
まとめ
毎月の生活費の平均比較についてまとめます。
- 平均との比較は参考程度に:地域・家族構成・生活スタイルで大きく異なるため、「手取りに対する比率」でチェックする方が有効
- 固定費が手取りの55%超は要注意:積立の余裕がほぼなくなるラインの目安
- 費目別に高い・適正・要見直しを判断する:通信費・食費・保険料の3つが最も見直し効果が高い
- 見直しの優先度は通信費→サブスク→保険→食費:即効性と継続効果の高い順に手をつける
- 「積立できているか」が最終的な判断基準:平均より高くても積立できていれば問題なし
生活費が高いかどうかの判断基準は「毎月の入金力(積立額)が確保できているかどうか」です。積立ができているなら多少生活費が高くても大きな問題はありません。積立ができていないなら、通信費から見直しを始めることをおすすめします。
生活費と平均を比べることをきっかけに、「自分の家計の構造を把握すること」と「積立の余地を作ること」に取り組むことが、年収400万円台での資産形成の実際的な入口です。まず家計アプリで支出を1か月分見える化し、固定費の中で最も削減しやすいものから一つ手をつけてみてください。その一歩が、長期の家計改善の起点になります。
なお「年収400万円台の理想的な家計バランス」の記事では、各費目の理想的な支出割合を手取り別に詳しく解説しています。自分の家計が全体的にバランスが取れているかを確認したい場合は、あわせてご参照ください。生活費の平均と自分の支出を比べることは、資産形成のための家計見直しの「出発点」として活用してください。
生活費を見直す際に意識してほしいのは、「比較の対象は他人の平均ではなく、自分の過去の支出との比較」です。先月より固定費が月3000円削減できた、先月より積立が5000円増えた、という改善の積み重ねが家計改善の本質です。他人の平均と比べて焦るより、今月の自分の支出を把握して一つだけ改善する方が、長期の家計改善に効果的です。
また、生活費の見直しは「我慢する節約」ではなく「無駄を省いて必要なものに集中する選択」です。外食を完全にやめたり、趣味を削ったりする必要はありません。通信費・保険料・使っていないサブスクリプションなど「気づかずに払い続けている支出」を減らすことで、食事や余暇の質を維持しながら積立の余裕を作ることができます。生活費の平均データはそのための「気づきのきっかけ」として活用してください。
本記事は一般的な情報提供を目的としており、特定の商品・サービス・通信会社を推奨するものではありません。記載の金額・割合はあくまで目安であり、地域・家族構成・生活スタイルによって異なります。家計調査のデータは調査時点のものであり、変動する場合があります。ご自身の家計状況に合わせて判断してください。節約や固定費削減の効果には個人差があります。本記事の内容は一般的な情報であり、個別の状況に応じた専門家(FP・税理士等)への相談もご検討ください。なお、引用した平均データは公的統計の参考値であり、地域や調査時期によって変動します。
次に読むおすすめ記事
よくある質問
年収400万円台の単身者の生活費はいくらくらいが普通ですか?
総務省家計調査等のデータを参考にすると、住居費込みで月15〜22万円程度が多いです。ただし家賃が地域によって大きく異なるため、住居費を除いた生活費で比較する方が実態に近い場合があります。
生活費が平均より低ければ問題ないですか?
必ずしも問題ありません。ただし生活費が低くても積立(NISA・貯金)ができていなければ仕組みに問題があります。「平均より低いかどうか」より「毎月の積立(入金力)が確保できているか」の方が重要な判断基準です。
生活費の比較に使えるデータはどこで見られますか?
総務省の「家計調査」(毎年公表)が最も信頼性の高いデータです。e-Statなどの政府統計サイトで閲覧できます。ただし調査時点・対象世帯によって数字が異なるため、参考程度に活用してください。
生活費が高いと判断した場合、最初に何をすれば良いですか?
まず通信費(スマホ・Wi-Fi)の確認をおすすめします。大手キャリアのままであれば格安SIMへの乗り換えで月3000〜8000円の削減が見込めます。次に使っていないサブスクリプションを整理してください。
本記事は一般的な情報提供を目的としており、特定の商品・サービス・通信会社を推奨するものではありません。記載の金額・割合はあくまで目安であり、地域・家族構成・生活スタイルによって異なります。家計調査のデータは公的統計の参考値であり、地域や調査時期によって変動します。ご自身の家計状況に合わせて判断してください。
コメント